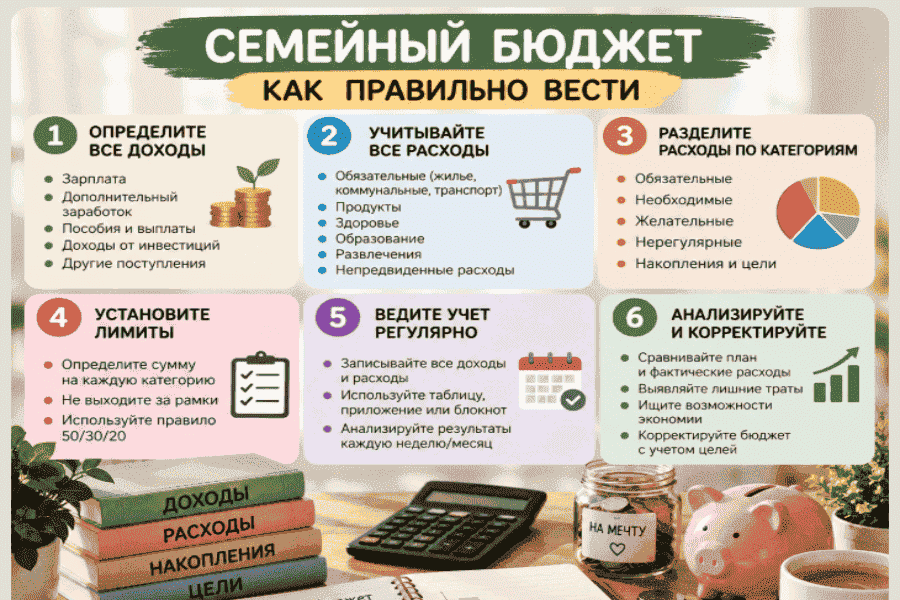

Благополучие каждой семьи зависит от финансового баланса. Правильное питание, оплата коммунальных услуг, содержание автомобиля, развлечения, оплата кредитов – все это регулярно требует денег. Как не остаться без средств к существованию? Как правильно распределить заработную плату, чтобы ее хватило на месяц? Как грамотно тратить деньги, чтобы остались суммы, достаточные для накопления и создания финансовой подушки безопасности? Экспертный разбор этих вопросов в нашей статье поможет правильно вести семейный бюджет.
Определение понятия и для чего нужна домашняя бухгалтерия
Бюджетирование характерно для предприятия, общественной организации, региона и государство. Семейный бюджет не менее важен. Он помогает контролировать траты, избегать финансовых кризисов, решать проблемы без привлечения кредитов. Речь идет о планировании доходов и затрат за определенный период. Смета составляется на месяц и более длительный период: полгода, год.
Домашняя бухгалтерия с планированием доходов и расходов необходима для следующих целей:
- оптимизация затрат на повседневные нужды – отсутствует перерасход денег, в магазине покупается не все подряд, а то, что действительно необходимо для жизнедеятельности всех домочадцев;
- планирование приобретения крупной бытовой техники без привлечения кредитов;
- создание резерва для решения непредвиденных задач, например, ремонта холодильника или оплаты срочной операции;
- создание подушки безопасности – обеспечивает нормальную жизнедеятельность семьи на протяжении нескольких месяцев в случае потери дохода.
Тщательная организация семейного бюджета позволит решать все возникающие финансовые вопросы без скандалов.
Структура семейного бюджета
Основные статьи:
- доход – включает в себя заработную плату работающих членов семьи, периодические поступления средств от фриланса, подработок. Доходную часть наполняют снимаемые проценты по вкладам, социальные пособия, пенсии;
- расход – траты всех домочадцев. Выделяют общие, личные и непредвиденные расходы. Общие включают в себя затраты на продукты питания, коммуналку и услуги связи, проезд на общественном транспорте, плановые расходы на обслуживание автомобиля, оплату кредитов. Личные прописываются для каждого члена семьи. В этой категории учитывает покупка одежды, затраты на развлечения и хобби, плановые визиты к врачам. В данной статье учитываются траты на домашних питомцев. Непредвиденные расходы – ресурсы на внеплановый ремонт квартиры, автомобиля, незапланированная медицинская помощь;
- накопления – выделяют три основных категории: подушка финансовой безопасности, средства на крупные покупки и приобретение активов.
Доля на разные статьи накопления индивидуальны и зависят от первоочередных целей, которые ставятся на семейном совете.
Виды домашнего бюджета
В зависимости от степени участия членов семьи выделяют следующие виды:
- раздельный – воспитывает финансовую независимость, избавляет от необходимости согласовывать личные траты. Особенности: общие статьи оплачиваются работающими членами семьи по очереди, остальные финансы тратятся по личному усмотрению. Данный тип семейного бюджета подходит для супругов с большими заработными платами;
- совместный – все заработанные деньги поступают в общую кассу, из которой распределяются согласно составленному плану. Преимуществом является прозрачность, возможность накопить на крупное приобретение. Все статьи обсуждаются сообща, к этому необходимо быть готовыми и осуществлять планирование без скандалов, но с хорошей аргументацией по каждой покупке;
- смешанный – часть заработной платы поступает в общую кассу. Оставшиеся деньги уходят на личные траты.
В случае со смешанным семейным бюджетом взносы должны соизмеряться с размером дохода каждого члена семьи.
Особенности ведения
Необходим подготовительный период. На протяжении 1-2 месяцев необходимо собрать все данные по доходной и расходной части. Полученные данные анализируются, намечаются программы по сокращению издержек. После выполненной работы производится планирование на месяц и более длительный период (полгода, год). Для оформления используются электронные таблицы или специальные приложения для домашней бухгалтерии.
Облегчить ведение помогут следующие правила:
- из домочадцев выбирается человек, несущий ответственность за общие статьи расходов и доходов;
- общие траты оплачиваются с отдельного счета, средства с которого не используются в личных целях;
- для крупных покупок планирование ведется на длительный период;
- вноситься в домашнюю бухгалтерию должны реальные данные.
Вся информация заносится сразу, это поможет избежать ошибок в долгосрочном и среднесрочном планировании.
Как и на чем экономить
Исключить перерасход средств позволят следующие хитрости:
- оплата по определенным категориям товаров только наличкой – это упрощает контроль оставшихся средств;
- карты с кэшбеком – помогут вернуть часть затрат;
- приобретение товаров в магазинах строго по составленным спискам;
- отказ от одноразовых пакетов в пользу многоразового шопера;
- отказ от фастфуда и еды с доставкой – готовка дома займет больше времени, но снизит затраты и окажет положительное влияние на здоровье;
- покупка разных товаров в различных супермаркетах по скидкам, акциям.
Хитрости помогут экономить существенную сумму по итогам месяца и более длительного периода.
Не стоит экономить на здоровье, отказываться от занятий спортом. Не уменьшат затраты отказ от коммунальных платежей или перенос их на более длительный срок. Приобретение дешевой обуви, одежды может привести к более частым покупкам, перерасходу финансов. Не стоит полностью лишать себя развлечений – стрессы, накопленная усталость могут привести к болезням и серьезным внеплановым тратам.
Заключение
Семейный бюджет с хорошим балансом позволит оптимизировать расходы и доходы, накопить средства на покупку автомобиля или первичный платеж по ипотеке. С его помощью можно планировать обучение в хорошем университете, совместный отдых и инвестиции в будущие проекты.