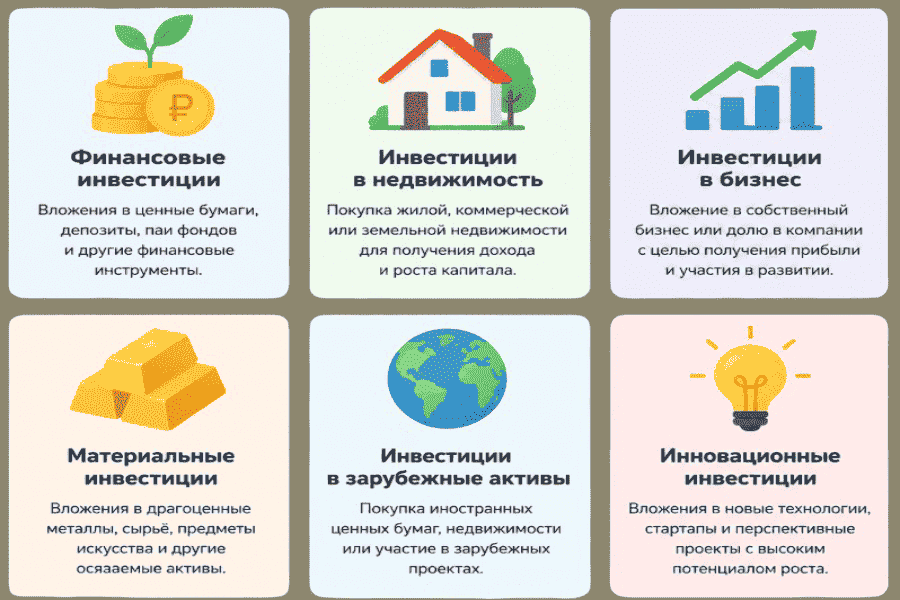

Инвестиции в различные финансовые активы позволяют получить прибыль, защитить капитал от инфляции. Инвесторы заставляют деньги работать, а не лежать мертвым грузом в ожидании обесценивания. В какие активы вкладывать свободные средства? Инвестиции отличаются по формам собственности, срокам вложения, ликвидности. Какие есть преимущества у каждого вида? Как выбрать подходящий вариант для размещения капиталов? На эти вопросы ответим в нашей статье.
Классификация по форме собственности
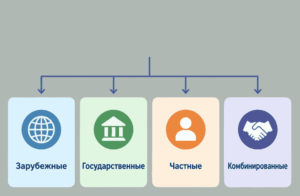
В этой категории главный критерий – кто вкладывает в финансовые и экономические проекты полученные от инвесторов средства. Выделяют следующие виды инвестиций:
- зарубежные – распоряжаются средствами руководители иностранных компаний и физические лица, граждане зарубежных стран. Способствуют привлечению в страну дополнительных капиталов, стимулирующих развитие экономики. Позволяют обмениваться передовым опытом, инновационными технологиями, развивать ресурсную базу и отдельные отрасли экономики;
- государственные – вкладчиком в новые проекты являются госструктуры или предприятия с государственным участием. Программы отличаются крупными масштабами, что направлены на развитие инфраструктуры, социальной сферы, инновационных отраслей. Капиталовложения хорошо защищены;
- частные – инвестиционными проектами занимаются коммерческие структуры, частные лица, индивидуальные предприниматели. Концепции отличаются разнообразием, затрагивают все отрасли экономики. В этой категории легко подобрать инициативу для вложения капиталов любого масштаба;
- комбинированные – смешанные программы с привлечением средств из частных, зарубежных, государственных источников.
В зависимости от вида собственности можно выбрать максимально надежный и стабильный актив или программу с максимальной доходностью.
Классификация с учетом ликвидности
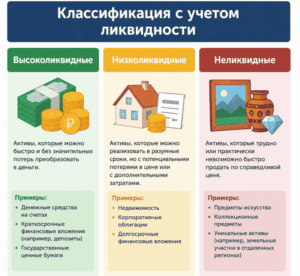
Вкладчики регулярно попадают в ситуацию, когда требуется превратить вклады в деньги. Для подобной трансформации актуально, чтобы обналичить капиталовложения можно было бы быстро и без потерь в стоимости. Классификация по этому признаку выделяет три основные группы:
- высоколиквидные –активы можно быстро продать без потери стоимости. К этой категории относятся резервные валюты, золото, драгоценные камни, государственные ценные бумаги;
- низколиквидные –реализуются без потери стоимости в течение нескольких месяцев. К этому виду относятся бумаги крупных предприятий, недвижимости;
- неликвидные – активы продаются только с существенной потерей стоимости. На реализацию может потребоваться время. К данной категории относятся акции малоизвестных компаний, антиквариат, не представляющий интереса для крупных аукционных домов.
Тип фондов по виду ликвидности важен при разработке стратегии.
Продолжительность вложений
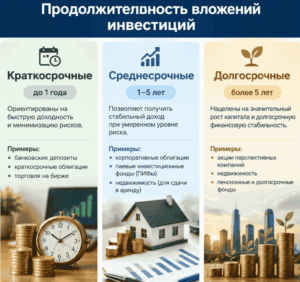
При выборе стратегии важен и такой параметр, как продолжительность вложений. Этот фактор влияет на уровень рисков, потенциал доходности, снижение издержек и налоговый режим. Выделяют следующие виды инвестиций:
- краткосрочные – размещение капиталов на срок до года. Среди преимуществ – быстрое получение дохода. Недостатки: низкий уровень доходности активов;
- среднесрочные – инвестиции, продолжительностью от года до трех лет. Обеспечивают высокий уровень дохода при небольших рисках;
- долгосрочные –вложения, длительностью более трех лет. Приносят высокий доход, но требуют стабильности, терпеливости инвестора.
Выбор по срокам вложения важен при планировании.
Критерии выбора вида инвестиций
Планируя вложения, нельзя размещать капиталы в наиболее доступные на рынке в данный момент инструменты. Необходимо учитывать цели инвестирования, эффективность безопасности, сроки. Рекомендуем следующий пошаговый путь при выборе вида инвестиций:
- Сформулируйте цель. В зависимости от поставленных задач меняется срок, который требуется на зарабатывание определенной суммы. Например, если нужны деньги к очередному отпуску, то стоит рассмотреть краткосрочные вклады в облигации. Активы должны быть консервативные, хорошо защищенные от волатильности рынка. Для покупки автомобиля или новой квартиры подойдут среднесрочные вложения с умеренным риском. Они помогут собрать необходимую сумму за 3-4 года. Для уверенного выхода на пенсию или открытия нового бизнеса подойдут долгосрочные инвестиции с высоким доходом и низким уровнем риска из-за длительного временного горизонта.
- Определите свой уровень риска. Для консервативного склада характера больше подходят хорошо защищенные активы с фиксированным доходом. Готовы рисковать ради высокой прибыли? Приобретайте стартапы, вкладывайте деньги в криптовалюту или акции малоизвестных компаний.
- Проведите оценку доступных финансовых ресурсов. При небольших возможностях стоит обратить внимание на инвестиционные счета. Средние по величине капиталы подходят для облигаций и фондов акций. Крупные ресурсы можно тратить на жилую или коммерческую недвижимость, сложноструктурированные ресурсы или вкладывать в развитие собственного бизнеса.
- Оцените ликвидность привлекших внимание активов. Ликвидные фонды помогут быстро вернуть деньги. Это важно для достижения краткосрочных целей. Если сроки не важны – сосредоточьтесь на консервативных вложениях с низкой ликвидностью.
- Выполните анализ налоговой базы. Ряд инвестиций стимулируются государством и для них предоставляются льготные режимы. Это дает возможность повысить доходность вложений.
Грамотный анализ помогает выбрать оптимальные инструменты, которые позволят достичь заявленных целей. Учитывая уровень риска, доступные капиталы, ликвидность и налоговые льготы, можно собрать сбалансированный инвестиционный портфель. Осознанный выбор поможет достигнуть долгосрочные цели и быть готовым к любым изменениям в экономике страны.